Wohngebäudeversicherung
Schützt das Haus selbst: Mauerwerk, Dach, Fenster und fest verbaute Technik wie Heizung und Leitungen.
Gegen Feuer, Sturm und Hagel, Leitungswasser
Ein Zuhause besteht aus zwei Dingen, die man selten zusammen denkt: dem Gebäude und allem, was darin steht. Wir sortieren beides – und sagen dir ehrlich, was du wirklich brauchst.
Dafür gibt es bei uns eigene Seiten mit eigenem Fragebogen.
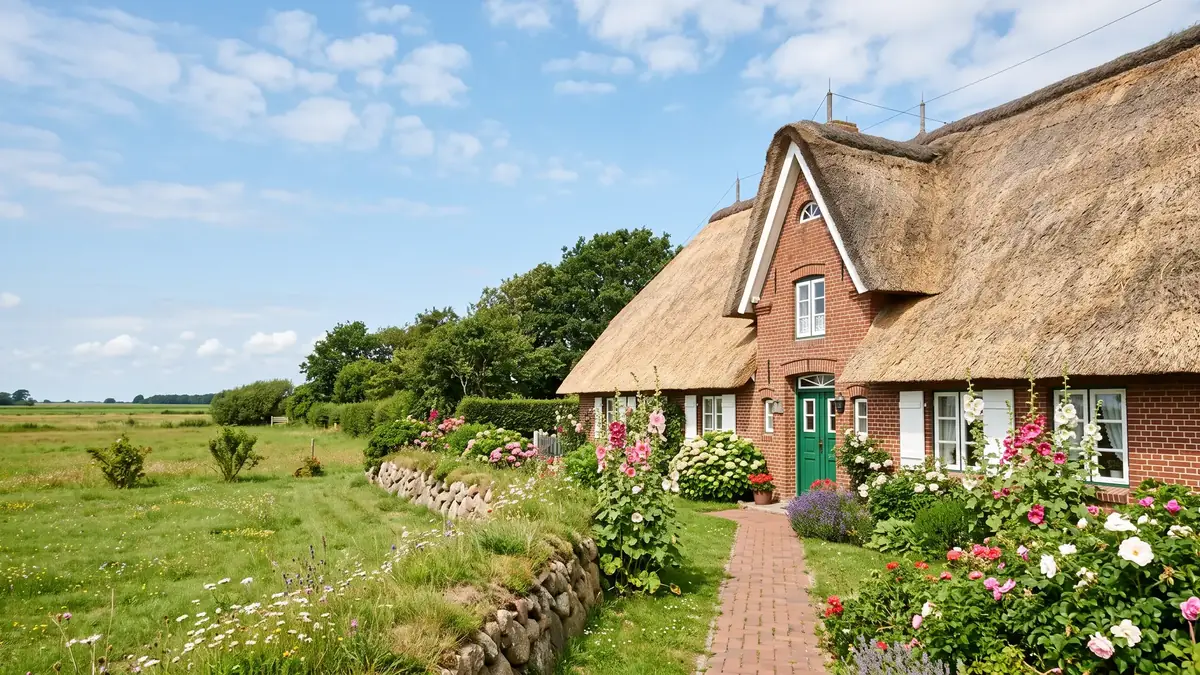 Nordsee · Ostsee · Hamburg Reetdachhaus versichern Viele Versicherer nehmen Reet gar nicht. Wir wissen, wer es tut, und rechnen dir ein erstes Angebot. Zum Reetdach-Fragebogen →
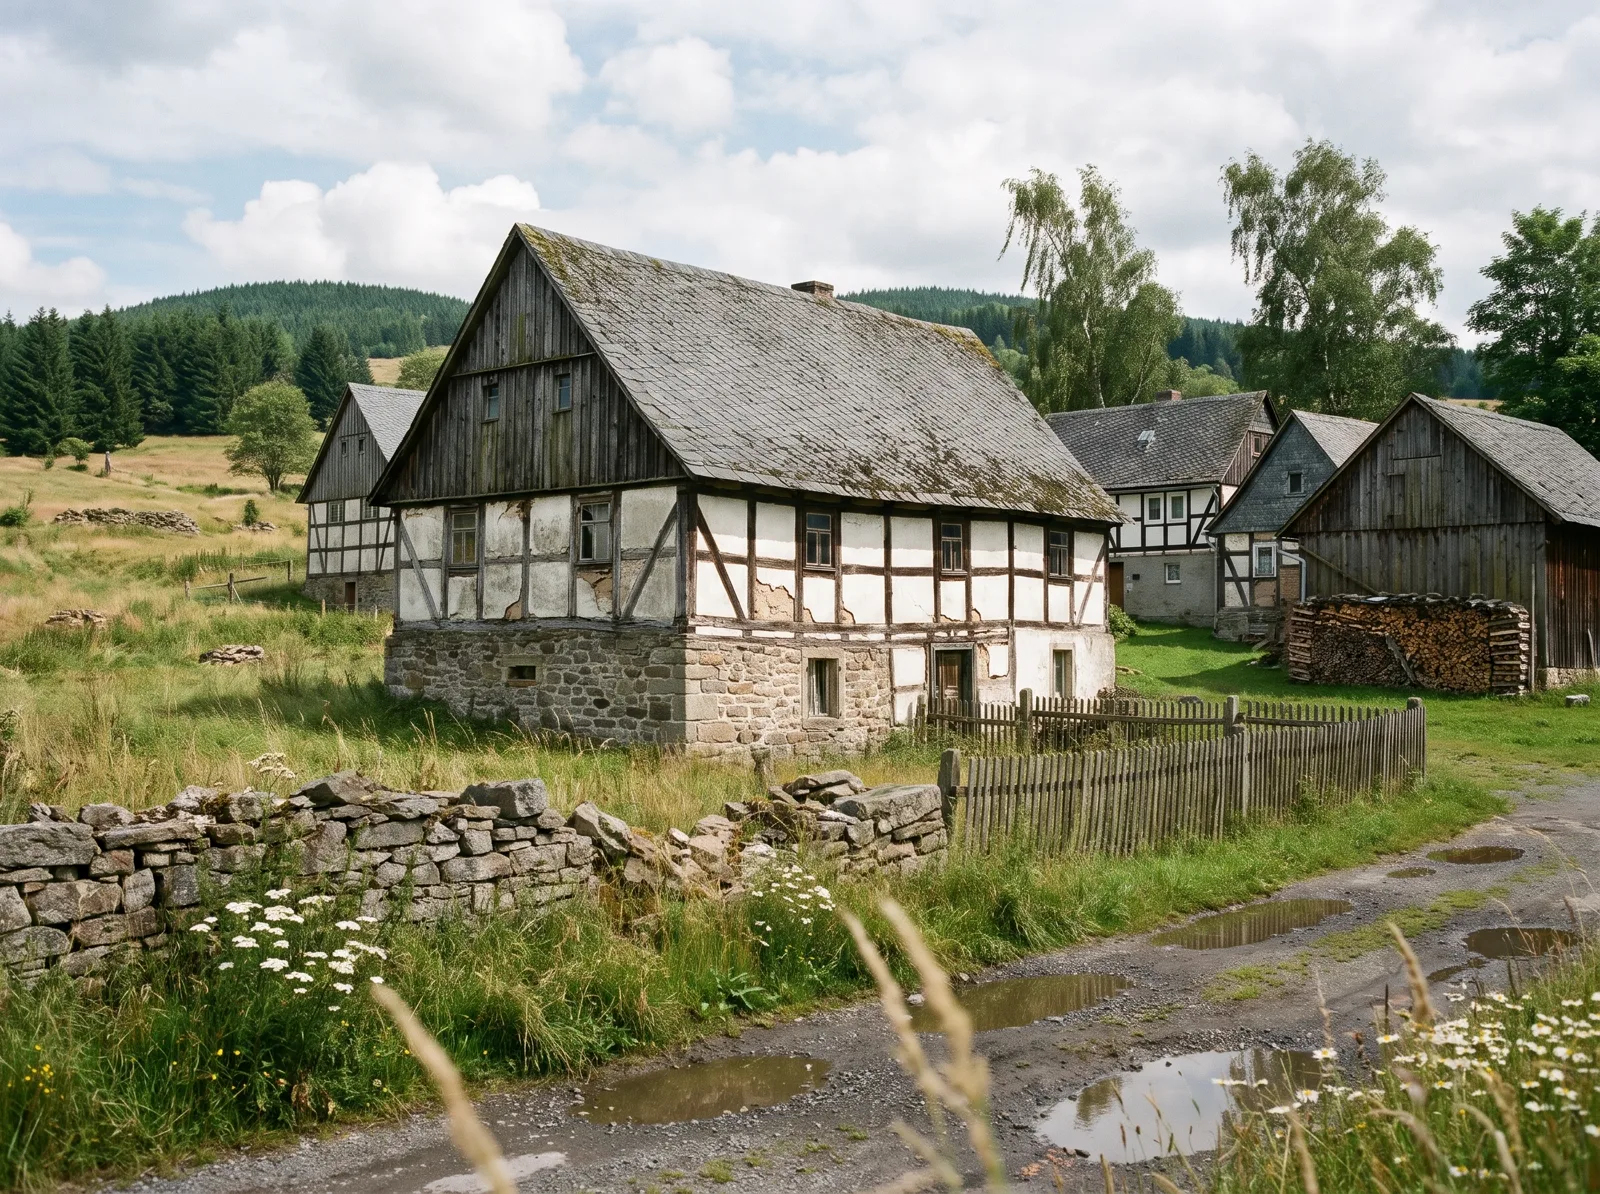 Hahnenklee · Goslar · Clausthal-Zellerfeld Ferienhaus im Harz Ein Ferienhaus steht oft leer, dafür sind die meisten Verträge nicht gemacht. Unser Check zeigt dir die Lücken. Zum Ferienhaus-Check →
Zwei Verträge, die zusammengehören, aber unterschiedliche Dinge schützen: die Wohngebäude- und die Hausratversicherung.
Schützt das Haus selbst: Mauerwerk, Dach, Fenster und fest verbaute Technik wie Heizung und Leitungen.
Gegen Feuer, Sturm und Hagel, Leitungswasser
Schützt, was in der Wohnung steht: Möbel, Kleidung, Elektronik und das Fahrrad im Keller.
Gegen Feuer, Leitungswasser, Sturm und Hagel, Einbruch
Gewachsene Verträge, die seit Jahren niemand angefasst hat. Ein Umbau hier, ein Umzug dort, eine neue Küche, und irgendwann passt die Versicherungssumme nicht mehr zum Zuhause. Das wird in beide Richtungen teuer: zu wenig Schutz im Schadenfall oder zu viel Beitrag für einen Zustand, den es längst nicht mehr gibt.
Über die VEMA-Genossenschaft haben wir Zugriff auf mehr als 100 Gesellschaften und teils exklusive Deckungskonzepte. Das heißt nicht, dass wir dir den größtmöglichen Vertrag verkaufen, sondern den, der zu deinem Zuhause passt.
Sieben Gefahren, vom Dach bis in den Keller. Und welcher Vertrag jeweils zahlt.
Ein direkter Einschlag ist selten. Häufiger zerstört die Überspannung danach Fernseher, Router und Heizungssteuerung. Gute Verträge schließen das ein.
Ab Windstärke 8 zahlt die Versicherung: abgedeckte Ziegel, ein umgestürzter Baum, zerschlagene Fenster.
Ein vergessener Topf, ein defekter Trockner. Brand trifft Haus und Einrichtung zugleich, dazu kommen Ruß und Löschwasser.
Der häufigste Schaden im Haus: ein geplatztes Rohr, ein undichter Schlauch. Das Trocknen dauert oft länger als die Reparatur.
Die Hausratversicherung ersetzt, was gestohlen oder danach mutwillig zerstört wurde, und meist auch die aufgebrochene Tür.
Drückt das Wasser aus dem Kanal zurück in den Keller oder läuft die Straße voll, zahlt nur der Elementarschutz.
Aus dem abgeschlossenen Keller zahlt die Hausratversicherung. Vor dem Bäcker oder am Bahnhof nur, wenn es vereinbart ist.
Gebäude zahlt die Wohngebäudeversicherung
Hausrat zahlt die Hausratversicherung
Extra-Baustein nur, wenn er im Vertrag steht
Sechs Punkte, die in vielen älteren Verträgen fehlen. Wir prüfen sie als Erstes.
Die Gesellschaft rechnet im Schadenfall nicht nach, ob deine Versicherungssumme zu niedrig war.
Ersatz zum Neuwert statt zum abgenutzten Zeitwert, bei Gebäude wie bei Hausrat.
Starkregen, Rückstau und Überschwemmung sind in vielen Standardpolicen nicht automatisch dabei.
Ein vergessener Herd oder eine offene Balkontür soll dich nicht den Schutz kosten.
Nicht nur aus dem eigenen Keller, sondern auch vor der Tür.
Damit Fernseher, Heizungssteuerung und Wallbox nach einem Gewitter ersetzt werden.
Nicht jeder Zusatzbaustein lohnt sich. Davon raten wir offen ab.
Steckt Glasbruch schon in der Hausratversicherung, sind zwei Verträge für dieselbe Sache doppelt bezahlt, nicht doppelt versichert.
Wenn die Selbstbeteiligung höher ist als der Schaden, meldet ihn niemand. Der Beitrag bringt dann nur der Gesellschaft etwas.
„Damit es sicher reicht“ ist keine Absicherung, sondern Dauerbeitrag ohne Gegenwert. Wir schätzen den echten Wert.
Einer für die gemeinsame Wohnung reicht. Den zweiten lösen wir für dich auf.
9 kurze Fragen, etwa zwei Minuten. Danach siehst du, wo dein Zuhause gut dasteht und wo eine Lücke sein könnte, und kannst direkt ein Angebot anfordern. Reetdachhaus? Dann nimm lieber unseren Reetdach-Fragebogen. Ferienhaus im Harz? Dafür gibt es den Ferienhaus-Check.
Davon hängt ab, ob du nur deinen Hausrat versicherst oder auch das Gebäude.
Für das Angebot zählt die Lage. Sie bestimmt zum Beispiel, wie hoch das Risiko für Hochwasser und Starkregen ist.
Grob reicht. Nach der Wohnfläche richten viele Versicherer die Versicherungssumme aus.
Auch als Mieter gut zu wissen: In älteren Häusern platzen Leitungen häufiger.
Manche Häuser passen nicht in einen Standardtarif. Dann suchen wir gezielt.
Starkregen kann jede Straße treffen. Besonders gefährdet sind Keller und Häuser nah am Wasser.
Für die Hausratversicherung zählt alles, was du bei einem Umzug mitnehmen würdest. Manches braucht besondere Aufmerksamkeit.
Ältere Verträge kennen viele Leistungen nicht, die heute Standard sind.
Im Versicherungsschein steht das meist als „Elementarschäden“ oder „weitere Naturgefahren“.
Das ist eine erste Einschätzung nach deinen Antworten. Das genaue Bild bekommst du mit unserem Angebot.
Schick uns deine Antworten. Wir vergleichen über 100 Gesellschaften und melden uns mit einem konkreten Vorschlag. Hast du schon einen Vertrag, sagen wir dir ehrlich, ob sich ein Wechsel lohnt.
Drei Schritte, keine Verpflichtung.
Du erzählst, was du hast und was dich beschäftigt – am Telefon, per Video oder im Kontor.
Wir sichten bestehende Policen, finden Lücken und Doppelungen und rechnen nach, ob die Summen noch stimmen.
Du bekommst eine klare Empfehlung, keinen Verkaufsdruck. Willst du wechseln, übernehmen wir den Papierkram.
Nein. Die Wohngebäudeversicherung schließt der Eigentümer ab, nicht der Mieter. Als Mieter brauchst du eine Hausratversicherung für das, was dir gehört.
Die Wohngebäudeversicherung schützt das Haus selbst – Wände, Dach, fest verbaute Technik. Die Hausratversicherung schützt alles, was du bei einem Umzug mitnehmen würdest.
In vielen Standardverträgen nicht – Starkregen, Rückstau und Überschwemmung müssen oft gesondert eingeschlossen werden. Wir prüfen das für dich mit.
Beides kann die Versicherungssumme verändern – bei einer neuen Küche steigt der Hausratwert, bei einem Umzug ändert sich die Adresse im Vertrag. Meld dich einfach, wir gleichen das ab.
Das hängt vom Vertrag ab – nicht jede Police deckt Fahrraddiebstahl außerhalb der eigenen vier Wände ab. Das ist genau der Punkt, den wir bei der Prüfung mit abklopfen.
Ruf an, schreib eine Nachricht oder buch dir direkt einen Termin – wir melden uns immer persönlich zurück.
Willhoop 5, 1. OG · 22453 Hamburg · +49 40 3786720